Assurez l'avenir de votre famille en seulement 3 minutes. Sans paperasse · Sans appels · 100 % en ligne. Protection immédiate. Aucun paiement anticipé.
La première assurance décès suisse instantanée.
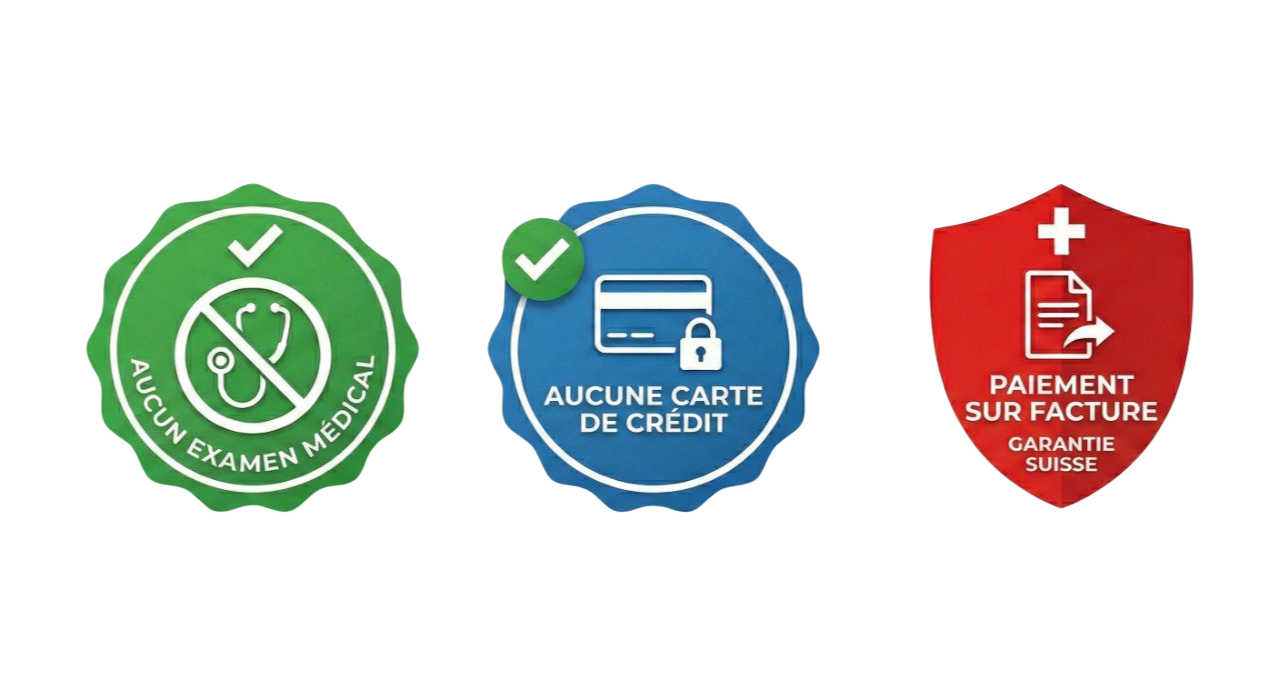
Sans examen médical et sans bureaucratie.
Protection en temps réel.
Vous recevez le certificat par e-mail et payez confortablement plus tard par facture avec code QR.


Comment ça fonctionne ?
Protection suisse sans bureaucratie.
Voici les 3 étapes pour activer votre protection en moins de 3 minutes.
(De plus, nous vous offrons sur demande un conseil gratuit pour vous accompagner dans votre choix)
Choisissez le capital assuré et la durée
Créez et personnalisez la solution d'assurance qui vous convient le mieux.
Saisissez vos données et choisissez les bénéficiaires
Obtenez une proposition d'assurance conforme à la législation.
Confirmez votre souscription
Vous recevez immédiatement votre contrat d'assurance par e-mail. Vous payez ensuite confortablement par facture QR.
Calculez maintenant le coût de votre assurance décès
Investir un petit montant mensuel pour protéger vos proches est une décision extrêmement importante qui ne doit pas être reportée ni sous-estimée. Faites-le aujourd'hui, sans avancer d'argent.
Vous trouvez-vous dans l'une de ces situations ?
Si vous vous reconnaissez dans l'une d'elles, cela vaut la peine de vous renseigner. Sans engagement.
Parent avec enfants
École, activités, projets : tout ce que vous construisez pour eux dépend de vos revenus.
Propriétaire avec hypothèque
Une hypothèque ne s'éteint pas d'elle-même. Sans couverture, elle reste à ceux qui restent.
Revenu unique du foyer
Vous êtes la base économique de la maison. Autant s'assurer qu'elle tienne dans tous les cas.
Couple non marié ou en concubinage
Votre partenaire n'a pas de protection juridique automatique sur votre patrimoine. Une assurance la crée.
Indépendant ou entrepreneur
Votre activité dépend de vous, et avec elle vos associés, vos employés et votre famille.
Un enfant en route
Une responsabilité de plus, et c'est le moment le plus avantageux pour vous protéger.
Pourquoi l'assurance?
Pas seulement pour les frais funéraires. Voici d'autres raisons pour lesquelles toute personne entre 26 et 59 ans devrait avoir une assurance décès pour se protéger contre le risque d'un décès soudain.
Héritage garanti et capital sécurisé
L'assurance permet d'obtenir un capital pour que vos proches puissent maintenir leur niveau de vie, honorer les engagements économiques (hypothèques, prêts...) et offrir aux enfants la possibilité de réaliser leurs projets.
Protection familiale simple avec couverture immédiate
Chez nous, vous souscrivez l'assurance en ligne de manière simple et immédiate, sans examens médicaux ni questionnaires médicaux trop complexes.
Avantages fiscaux
Déduisez les coûts des impôts selon la loi en vigueur : au final, l'assurance vous coûte encore moins.
Le capital versé est exonéré des droits de succession et n'est ni saisissable ni séquestrable.
Autres avantages de LifeInsure
Sécurité suisse
Nous sommes une entreprise solide et autorisée par la FINMA. Nous activons votre protection sur la confiance. Avec LifeInsure, votre famille est immédiatement protégée. Nous avons éliminé les obstacles bureaucratiques pour vous garantir une protection immédiate en cas d'imprévu.
Flexibilité
Vous choisissez le capital et la durée. Résiliez quand vous voulez. Le contrôle est entre vos mains.
Simplicité
Souscrire une assurance n'a jamais été aussi simple. Pas de bureaucratie : pas de papier, pas de signatures compliquées. Vous recevez tout par e-mail en format numérique. Avec une interface intuitive et un langage clair. Pas de paperasse. Pas de rendez-vous en personne. Tout se fait en ligne en quelques clics, mais avec la solidité d'une vraie compagnie d'assurance.
Fiabilité
Paiement par facture, après émission. Nous utilisons le standard suisse QR-Bill. Vous payez seulement après avoir reçu tous les documents et l'assurance déjà active. Transparence maximale pour une relation basée sur la confiance. Nos indemnisations en cas de sinistre sont assurées et immédiates, sans surprises. Nous collaborons avec des réassureurs mondiaux notés A+. Le capital est garanti.
Témoignages
Lisez les histoires de ceux qui ont choisi LifeInsure. Nos clients satisfaits parlent d'eux-mêmes : sécurité, tranquillité et un avenir serein. Ne vous fiez pas seulement à nous, écoutez ceux qui nous ont déjà choisis !
Catégories concernées
Groupes de personnes les plus intéressés par l'achat d'une assurance vie en cas de décès
Chefs de famille avec charges familiales.
Pour garantir que le niveau de vie de vos enfants ne change jamais, quoi qu'il arrive.
Travailleurs, employés et indépendants.
Pour garantir la continuité de l'entreprise ou de la famille si le revenu principal venait à manquer.
Jeunes couples, même non mariés.
Pour protéger le partenaire qui pourrait ne pas avoir de protection juridique automatique.
Familles avec des engagements financiers.
Pour éviter de laisser des dettes à ceux que vous aimez. L'assurance couvre les coûts et libère la famille des charges financières.
L'assurance décès
Est la preuve d'amour ultime pour protéger l'avenir de votre famille. Elle s'adresse à tous ceux qui veulent donner plus de sécurité à l'avenir de leur famille, et en particulier à ceux qui :
Subviennent seuls aux besoins de leur famille avec leur revenu. Si l'imprévu devait arriver, les problèmes financiers seraient immédiatement résolus.
Veulent offrir à leurs enfants la possibilité de réaliser leurs projets de vie. Même en leur absence. Car assurer leur avenir est la plus grande preuve d'amour.
S'engagent financièrement et veulent garantir à leurs proches la tranquillité de pouvoir honorer ces engagements. L'héritage devrait être un cadeau, pas un fardeau.
Sont vraiment prévoyants, comprennent la valeur de l'assurance décès et savent qu'on ne peut pas compter sur les autres. Vous êtes le seul vrai garant de leur avenir.
Calculez le coût de votre assurance décès
Investir un petit montant mensuel pour protéger vos proches est une décision extrêmement importante qui ne doit pas être reportée ni sous-estimée. Faites-le aujourd'hui, sans avancer d'argent.
4 CHF
Par mois
ASSURANCE VIE Décès BASE. 50'000 CHF de capital assuré.
Tarif basé sur un exemple pour un homme de 25 ans, non-fumeur, durée de l'assurance : 10 ans.
19 CHF
Par mois
ASSURANCE VIE Décès COMPLÈTE.
150'000 CHF de capital assuré.
Tarif basé sur un exemple pour une femme de 36 ans, non-fumeuse, durée 15 ans.
47 CHF
Par mois
ASSURANCE VIE Décès SPÉCIALE.
200'000 CHF de capital assuré.
Tarif basé sur un exemple pour une personne de 47 ans, homme ; durée de l'assurance : 20 ans.
Éléments clés pour comprendre la valeur de notre police d'assurance
Ce que pensent certains de nos clients
★ ★ ★ ★ ★
« L'assurance que nous avons souscrite avec LifeInsure nous garantit pour toutes les éventualités, car nous avons en famille l'hypothèque de la maison et le financement de la voiture, ainsi que deux enfants qui grandissent vite. L'assurance vie est complète et une excellente solution pour être tranquilles et regarder l'avenir avec optimisme. »
★ ★ ★ ★ ★
« Il est difficile de souscrire spontanément ce type d'assurance vie sans une vraie motivation. Ils sont venus vers moi et m'ont expliqué la vraie valeur de cette couverture d'assurance. Je n'ai eu aucune difficulté à la souscrire immédiatement. Tous les pères de famille devraient en avoir une. »
Questions fréquentes - FAQ
Immédiatement. La couverture d'assurance est active dès le moment où vous confirmez la demande en ligne et recevez l'e-mail d'acceptation. Vous n'avez pas besoin d'attendre le paiement pour être protégé.
Simple et sécurisé. Après l'émission de la police, vous recevrez une facture QR-Bill par e-mail de notre partenaire Squarelife. Vous pouvez la payer confortablement via votre e-banking ou à la poste dans les 14 jours. Pas de prélèvement automatique sur carte de crédit.
Non. Dans la plupart des cas, aucun examen médical n'est requis. Il suffit de répondre à quelques questions simples sur votre état de santé pendant la demande en ligne, en toute confidentialité.
Heureusement pour vous, non ! Justement parce que vous serez encore en vie, et c'est une excellente nouvelle. Vivre le plus longtemps possible est ce que chacun d'entre nous souhaite. La police dite « décès » n'est pas une police de capitalisation ou d'investissement financier, mais une assurance purement à risque, c'est-à-dire qu'elle couvre en cas de décès. Une police « mixte » ou de capitalisation avec garantie décès vous aurait coûté le double ou le triple, pour obtenir à la fois une garantie décès minimale (bien inférieure à celle proposée ici) et un petit capital ou une petite rente à la fin, mais c'est une autre histoire, un autre type de police, beaucoup plus complexe, élaboré et coûteux que celui que nous vous proposons ici, qui est précisément du pur risque décès.
Malheureusement, les choses ne se passent pas toujours comme nous le voudrions, et investir un petit montant mensuel pour protéger nos proches quand nous ne serons plus là est une décision extrêmement importante, qui ne doit pas être reportée ni sous-estimée.
Oui. Notre police permet de désigner le bénéficiaire du capital, pas nécessairement dans votre cercle familial. Si vous le souhaitez, vous pouvez également le modifier au fil des années.
Oui, vous pouvez suspendre le paiement à l'échéance annuelle, sans frais ni pénalités ; bien sûr, dans ce cas, la couverture d'assurance sera également suspendue.
La période d'attente est la période entre l'entrée en vigueur de l'assurance et la pleine efficacité de la couverture, pendant laquelle les prestations sont limitées. Dans ce cas, elle est de 6 mois pour les maladies, car notre police est souscrite sans examen médical. Si le sinistre survient pendant la période d'attente, les primes sont remboursées sur la base des réserves mathématiques accumulées.
Le capital n'est pas reconnu en cas de décès causé par une maladie dont l'assuré avait connaissance ou qui s'est manifestée avant la signature du contrat. Il y a également des limitations concernant certaines activités professionnelles et/ou sportives. Dans tous ces cas, cependant, les primes versées sont remboursées (en cas de dol du contractant et des bénéficiaires, le remboursement des primes versées n'est pas prévu). Cliquez ici pour voir les exclusions de la police.
PEUT-ON ASSURER DES PERSONNES QUI ONT EU DES MALADIES OU QUI ONT ÉTÉ HOSPITALISÉES, MÊME RÉCEMMENT ?
Nous évaluons cette possibilité au cas par cas, mais dans tous les cas, la prestation n'est reconnue que si le décès n'est pas dû à des maladies ou des lésions qui sont une conséquence directe ou indirecte de pathologies ou d'états préexistants non déclarés au moment de la signature du contrat.
SUIS-JE COUVERT PENDANT LA PRATIQUE D'ACTIVITÉS SPORTIVES ?
Vous êtes couvert si l'activité sportive fait partie des sports amateurs et est pratiquée sans participation à des compétitions et tournois professionnels, c'est-à-dire si les sports sont pratiqués de manière amateur. Cliquez ici pour les sports exclus de la couverture d'assurance.
Non, pas toutes. Dans la fiche d'information et également en cliquant ici sont listées toutes les professions exclues de la police.
Pour les autres activités professionnelles, le capital en cas de décès n'est reconnu que si l'événement n'est en aucun cas lié à la profession exercée par l'assuré.
En Suisse, le système d'assurances obligatoires offre une bonne base de protection, mais en cas de décès, il pourrait ne pas suffire à garantir le bien-être financier des membres de la famille survivants. Voici pourquoi :
1. Les prestations de l'AVS et de la LPP sont limitées
- L'AVS (assurance-vieillesse et survivants) accorde une rente aux survivants (conjoints et enfants), mais souvent le montant est insuffisant pour maintenir le niveau de vie précédent.
- La LPP (prévoyance professionnelle, donc le deuxième pilier) prévoit une rente pour les survivants, mais le montant dépend des cotisations versées et peut être insuffisant, surtout si le défunt avait un revenu moyen à élevé.
2. L'assurance accidents ne couvre que les événements accidentels
- L'assurance accidents obligatoire (LAA) ne couvre le décès que s'il est causé par un accident, pas par des maladies ou des causes naturelles.
- Si le décès survient par maladie, les survivants ne peuvent compter que sur l'AVS et la LPP, avec le risque d'une couverture insuffisante.
3. Pas de protection pour les hypothèques et les dettes personnelles
- Si le défunt avait une hypothèque ou d'autres dettes, les prestations obligatoires pourraient ne pas suffire à couvrir les engagements financiers.
- Sans assurance vie complémentaire, les membres de la famille pourraient être contraints de vendre la maison ou de faire face à des difficultés financières.
4. Les couples non mariés et les enfants majeurs sont désavantagés
- L'AVS ne prévoit pas de rente pour le partenaire non marié.
- Les enfants reçoivent la rente seulement jusqu'à 18 ans (ou 25 ans s'ils étudient), laissant découverts d'éventuels enfants majeurs encore à charge.
Solution : une assurance décès
Pour garantir à leurs proches une stabilité financière en cas de décès, de nombreux résidents en Suisse choisissent une assurance vie privée, qui verse une somme d'argent aux bénéficiaires, indépendamment des prestations de l'AVS et de la LPP.
Si vous souhaitez approfondir quelle assurance vie convient le mieux à vos besoins, nous pouvons vous aider à évaluer les options disponibles ! 😊
Calculez le coût de votre assurance décès
Investir un petit montant mensuel pour protéger vos proches est une décision extrêmement importante qui ne doit pas être reportée ni sous-estimée. Faites-le aujourd'hui, sans avancer d'argent.
Qui sommes-nous et où nous trouver
Vous pouvez nous faire confiance, nous assurons les personnes depuis plus de 30 ans.
Nous sommes assureurs depuis longtemps. Inscrits dans les registres des intermédiaires d'assurance auprès de la FINMA en Suisse et dans d'autres registres dans différents pays européens depuis 1993.
Nous collaborons avec des compagnies d'assurance vie suisses et liechtensteinoises et avec le soutien de grands réassureurs mondiaux dont la fiabilité est évaluée avec un rating A+.
Adresse
Via alla Stampa, 25
6965 Lugano
Téléphone
Équipe
Fondateur & CEO
Christian Vitali
Assureur innovant.
De 1993 à 2005 en Italie.
De 2005 à aujourd'hui en Suisse.
CTO & CMO
Pasquale Caterisano
Marketing digital et Growth Hacking dans le secteur Insurtech depuis toujours.
Copyright © 2026 LifeInsure - Tous droits réservés.
Autorisation FINMA numéro : F01512209 - Numéro au registre du commerce : CHE-273.454.183
Conditions générales - Confidentialité - Politique de cookies - Information de l'intermédiaire
Membres de :